Contabilidade PJ
Simples Nacional: quais tributos ficam dentro e quais ficam fora
Simples Nacional não significa imposto único para qualquer situação. A atividade, a receita, o Anexo, o sublimite e as exceções definem o que entra no DAS e o que continua separado.
Por Equipe Start Company · Atualizado em 2026-09-13
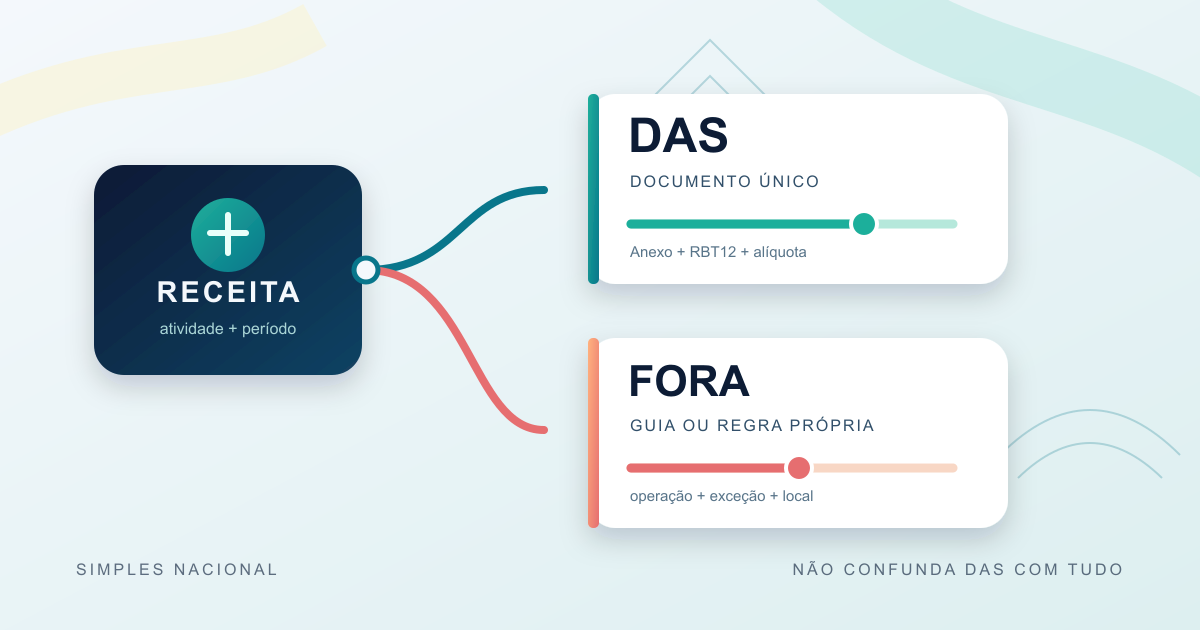
O nome Simples Nacional descreve uma forma unificada de recolhimento, mas não elimina a necessidade de classificar a empresa. Antes de olhar uma alíquota, confira a natureza jurídica, a receita bruta, o período, a atividade e a composição societária.
O manual oficial do Simples Nacional, atualizado em 21 de novembro de 2025, define o regime como diferenciado, simplificado e favorecido para microempresas e empresas de pequeno porte.[1] A mesma publicação lista tributos recolhidos no documento único e avisa que outros tributos, ou determinadas situações de importação e substituição, podem ficar fora do DAS.[1]
Este guia mostra a separação com um exemplo numérico. O exemplo de Simples supõe uma atividade e uma faixa específicas. O exemplo fora do Simples usa premissas didáticas de lucro presumido. Nenhum deles substitui o enquadramento do CNPJ, a tabela vigente, a legislação municipal ou a apuração profissional. Para decisões com efeito futuro, registre a data de corte e reabra a fonte oficial.
As três porteiras do enquadramento
A primeira porteira é a natureza jurídica e a elegibilidade. O manual registra que, para ser ME ou EPP, o contribuinte precisa cumprir requisitos de natureza jurídica e observar o limite anual de receita bruta.[1] O fato de ter um CNPJ não resolve a pergunta sozinho.
A segunda é a receita. Desde janeiro de 2018, ME é a empresa com receita bruta anual igual ou inferior a R$ 360.000, e EPP é a que supera esse valor e fica até R$ 4.800.000, conforme o manual e a base legal citada nele.[1][2][3] Em início de atividade, há proporcionalização pelos meses do ano.
A terceira é a atividade efetivamente exercida e a composição societária. O manual lista impedimentos como participação de outra pessoa jurídica no capital e atividades vedadas, além de regras de receita global em situações específicas.[1] O regulamento geral é a Resolução CGSN nº 140 de 2018, e a LC 123 é a base legal do estatuto.[2][3] CNAE cadastrado é um sinal para investigar, não autorização para classificar uma operação sem ler a atividade real. Alterações posteriores podem ter data de eficácia própria, como as adaptações anunciadas para 2027.[4]
Receita bruta não é só o que entrou no banco
Para apurar o Simples, a empresa precisa registrar a receita conforme o regime de reconhecimento escolhido e separar as operações que têm tratamento próprio. Fluxo bancário ajuda na conciliação, mas não substitui a regra fiscal de receita bruta.
No cálculo mensal, o PGDAS-D usa a receita bruta acumulada nos 12 meses anteriores, a RBT12, para localizar a faixa do Anexo. O manual distingue RBT12 da receita bruta acumulada no ano, usada para verificar o limite anual de permanência.[1]
A fórmula divulgada pela Receita é: alíquota efetiva = [(RBT12 × alíquota nominal) menos parcela a deduzir] dividido por RBT12. O valor mensal resulta da aplicação da alíquota efetiva sobre a receita do período, pelo regime de competência ou de caixa escolhido.[1] Uma tabela com apenas o faturamento do mês não mostra a faixa completa.
O que normalmente entra no DAS
O manual oficial lista oito tributos no recolhimento mensal por documento único: IRPJ, IPI, CSLL, Cofins, PIS/Pasep, CPP, ICMS e ISS.[1] Essa lista explica a ideia de unificação, mas não autoriza aplicar todos os itens a toda empresa ou a toda receita.
Cada Anexo distribui os percentuais entre esses tributos conforme o tipo de receita. Uma revenda, uma indústria e uma prestação de serviço podem ter Anexos e repartições diferentes. O valor do DAS não é a soma de oito guias iguais, e sim o resultado da regra do regime para a receita classificada.
A CPP, por exemplo, está incluída em regra, mas o manual ressalva as atividades do Anexo IV, cuja contribuição patronal segue norma específica da Receita.[1] Uma folha de pagamento e seus encargos podem criar obrigações fora do documento único mesmo quando a empresa está no Simples.
O que pode ficar fora do DAS
O próprio manual avisa que o recolhimento pelo Simples não exclui outros tributos não listados, como IOF, Imposto de Importação, Imposto de Exportação e ITR, que devem ser recolhidos à parte.[1] A lista é exemplificativa e precisa ser conferida conforme a operação.
Mesmo um tributo que aparece na lista do DAS pode ter cobrança separada em circunstâncias específicas. A publicação cita PIS/Pasep, Cofins e IPI incidentes na importação como exemplos de recolhimento à parte.[1] O documento de entrada e o tipo de operação importam tanto quanto o regime da empresa.
A conclusão prática é separar o mapa em duas colunas: tributo que compõe o cálculo do DAS naquela receita e tributo ou obrigação que a operação exige fora dele. Não use a frase está no Simples como resposta para importação, retenção na fonte, substituição tributária, folha ou patrimônio.
Sublimite pode tirar ICMS e ISS do Simples
Sublimite não é um segundo limite geral para todos os tributos. O manual afirma que o sublimite de receita bruta se aplica somente ao recolhimento do ICMS e do ISS; os demais tributos continuam limitados ao teto de R$ 4.800.000.[1]
Quando o estabelecimento fica impedido de recolher ICMS ou ISS no Simples, esses impostos passam a seguir as normas aplicáveis às pessoas jurídicas não optantes, conforme o Estado ou o Município.[1] A empresa pode continuar no regime para tributos federais e, ao mesmo tempo, ter guia estadual ou municipal separada.
O efeito depende do Estado, do Município, da receita acumulada e do momento em que o sublimite foi ultrapassado. A regra não deve ser copiada de um exemplo antigo para o ano atual sem conferir a resolução ou portaria vigente.
A atividade define o Anexo, não só o CNPJ
O manual coloca revenda de mercadorias no Anexo I e venda de produtos industrializados pelo contribuinte no Anexo II, com ressalvas e casos específicos.[1] Serviços também não formam um bloco único. Há atividades em Anexo III, atividades sujeitas ao fator R e outras regras por atividade.
A descrição comercial serviço de tecnologia é insuficiente para decidir o Anexo. Registre o que é vendido, como o contrato remunera, se há cessão ou licenciamento, onde a prestação ocorre, quem é o cliente e se existe intermediação. A classificação tributária deve seguir a legislação, não o nome usado no site.
Uma única empresa pode ter receitas com tratamentos diferentes. Misturar tudo numa linha de faturamento pode produzir DAS errado, partilha errada de ISS ou ICMS e comparação enganosa com lucro presumido.
Fator R pode mudar o Anexo de serviços
Para serviços sujeitos ao fator R, o manual orienta calcular a razão entre a folha de salários com encargos dos 12 meses anteriores e a receita bruta acumulada dos 12 meses anteriores.[1] O cálculo usa FS12 e RBT12, não uma impressão sobre o tamanho atual da equipe.
Quando o fator R é igual ou superior a 0,28, a atividade é tributada pelo Anexo III; quando fica abaixo de 0,28, vai para o Anexo V, conforme a resposta oficial.[1] A atividade precisa estar entre as sujeitas ao fator R para essa regra ser pertinente.
Pró-labore, remunerações, encargos efetivamente recolhidos e exclusões entram com regras próprias. Distribuição de lucros e aluguel, por exemplo, não são remuneração de trabalho para a FS12 no material consultado.[1] Guarde a memória do cálculo para cada período.
Exemplo hipotético de DAS
Imagine uma empresa de serviços que fatura R$ 20.000 por mês e tem RBT12 de R$ 240.000. Suponha, apenas para mostrar a fórmula, que a atividade esteja no Anexo III e que a faixa use alíquota nominal de 11,20% e parcela a deduzir de R$ 9.360. A empresa precisa confirmar se a atividade e o fator R realmente permitem essa faixa.
A alíquota efetiva seria [(R$ 240.000 × 11,20%) menos R$ 9.360] dividido por R$ 240.000. O resultado é 7,30%. Sobre R$ 20.000 de receita mensal, o DAS hipotético seria R$ 1.460. Mantendo receita igual por 12 meses, o total hipotético seria R$ 17.520.
Esse valor representa o documento único dentro das premissas escolhidas. Não significa que ISS, CPP ou qualquer tributo esteja sempre resolvido para toda atividade. Também não inclui despesas, folha, retenções, tributos fora do DAS ou alterações de faixa. Troque Anexo, RBT12 e parcela a deduzir pelos dados reais.
- receita mensal hipotética: R$ 20.000;
- RBT12 hipotética: R$ 240.000;
- alíquota nominal usada no exemplo: 11,20%;
- parcela a deduzir usada no exemplo: R$ 9.360;
- alíquota efetiva: 7,30%;
- DAS mensal hipotético: R$ 1.460;
- DAS em 12 meses se a receita não mudar: R$ 17.520.
Fora do Simples não é um único regime
Sair do Simples não produz automaticamente um cálculo chamado imposto fora. A empresa pode estar no lucro presumido, lucro real ou outra hipótese, cada uma com bases, períodos, obrigações e possibilidade de créditos diferentes. A comparação precisa dizer qual regime está sendo usado.
No lucro presumido, o IRPJ e a CSLL partem de bases presumidas conforme a atividade e a legislação. PIS e Cofins também dependem do regime de apuração e de situações específicas, como mostra a orientação da Receita sobre o regime cumulativo.[5] No exemplo deste guia, usamos uma prestação de serviços com percentual de presunção de 32% como hipótese didática, porque a Receita registra esse percentual para serviços em geral nas condições indicadas no material PJ 2024.[6]
PIS e Cofins também dependem do regime de apuração e de situações específicas. O Perguntas e Respostas PJ 2024 informa, como regra geral do regime cumulativo, alíquotas de 0,65% e 3%, respectivamente.[5] Não converta esse par em alíquota universal para toda pessoa jurídica.
Exemplo hipotético fora do Simples
A base mensal didática seria R$ 6.400. Para a CSLL, o exemplo aplica 9% e chega a R$ 576, conforme a alíquota indicada pela Receita para as demais pessoas jurídicas.[7] Para o IRPJ, aplica 15% e chega a R$ 960, usando a alíquota prevista na Lei nº 9.249.[8] No mesmo quadro, PIS de 0,65% sobre R$ 20.000 seria R$ 130 e Cofins de 3% seria R$ 600. Se o exemplo acrescentar ISS municipal de 2%, apenas como hipótese de cálculo, seriam R$ 400. O subtotal didático seria R$ 2.666 no mês, ou 13,33% da receita, antes de outras variáveis.
O subtotal anual hipotético seria R$ 31.992, contra R$ 17.520 do exemplo de DAS. Isso não prova que o Simples é melhor. Os exemplos usam atividades, faixa, percentual municipal e base presumida escolhidos para ensinar o método. Retenções, adicionais, folha, créditos, despesas, período trimestral e regras locais podem mudar a comparação.
- receita mensal: R$ 20.000;
- receita anual: R$ 240.000;
- base presumida didática de 32%: R$ 6.400 por mês;
- IRPJ didático de 15% sobre a base: R$ 960;
- CSLL didática de 9% sobre a base: R$ 576;
- PIS cumulativo didático de 0,65%: R$ 130;
- Cofins cumulativa didática de 3%: R$ 600;
- ISS hipotético de 2%: R$ 400;
- subtotal didático: R$ 2.666 por mês e R$ 31.992 em 12 meses.
Receita e obrigação precisam de uma ficha
Monte uma ficha por tipo de receita. Coloque descrição da operação, documento fiscal, município, cliente, Anexo ou regime, base de cálculo, retenção, tributos no DAS e tributos fora. Uma ficha simples mostra onde falta informação antes do fechamento.
Para empresa fora do Simples, inclua o período de apuração. O material PJ 2024 informa que, para fatos geradores a partir de 1º de janeiro de 1997, a apuração dos resultados das pessoas jurídicas é trimestral no lucro real, presumido ou arbitrado, salvo situações próprias do lucro real anual.[5] Isso impede tratar o exemplo mensal como guia de vencimento.
Para optante pelo Simples, confira PGDAS-D, DAS, DEFIS, folha e documentos fiscais aplicáveis. O regime simplifica o recolhimento, mas mantém a necessidade de registrar a receita e cumprir obrigações acessórias. A empresa não deve esperar a guia para descobrir que classificou a operação errada.
Mudanças atuais exigem data de corte
A Receita publicou em agosto de 2026 alterações do CGSN para adequar o Simples à Reforma Tributária do Consumo. A notícia informa que as Resoluções CGSN nº 190 e nº 191, de 2026, dão continuidade à adaptação da Resolução nº 140 e que os efeitos da Resolução nº 190 ocorrerão, em regra, a partir de 1º de janeiro de 2027.[4]
Esse tipo de notícia não apaga a regra usada para uma apuração de 2026. Anote a data de corte, a resolução, o documento fiscal e a operação atingida. Uma escolha futura ou um leiaute em transição não deve ser apresentada como tributo já devido no mês corrente.
Antes de 2027, reabra a fonte oficial, verifique se houve nova resolução e peça ao contador a consequência para a empresa. O texto desta página foi revisado em 13 de setembro de 2026 e tem revisão prevista para 13 de outubro de 2026.
Checklist para separar dentro e fora
A separação fica auditável quando cada afirmação aponta para um documento. Não basta salvar a guia paga: guarde a memória do Anexo, a receita usada, a composição do RBT12 e a exceção que justificou eventual guia fora do DAS.
Se a empresa tem mais de uma atividade, faça a ficha por receita. Se há filial, importação, retenção ou sublimite, não copie o cálculo de outra empresa. O mesmo CNPJ pode ter mais de uma trilha de conferência.
- [ ] receita bruta e período estão documentados;
- [ ] natureza jurídica e composição societária foram conferidas;
- [ ] atividade real e CNAE foram analisados juntos;
- [ ] RBT12 e receita acumulada no ano não foram confundidos;
- [ ] Anexo e parcela a deduzir vêm da tabela aplicável;
- [ ] fator R foi calculado quando a atividade exige;
- [ ] tributos do DAS estão separados dos tributos fora;
- [ ] sublimite estadual ou municipal foi conferido;
- [ ] importação, retenção e substituição foram avaliadas;
- [ ] comparação com outro regime registra todas as premissas;
- [ ] mudanças de 2027 estão separadas da apuração de 2026.
Próximo passo
Leve ao contador uma ficha com receita mensal, RBT12, atividades, municípios, folha, sócios e operações especiais. A Start organiza abertura e rotina de contabilidade PJ, mas o regime, a classificação da receita e a apuração final dependem dos dados da empresa e da orientação profissional.[9]
Não envie senha, certificado digital ou dados bancários completos pelo primeiro contato. Para começar, uma descrição da atividade, do momento da empresa e da dúvida tributária costuma ser suficiente para definir o próximo passo.
Continue por aqui
Perguntas frequentes
- Tudo no Simples é pago no DAS?
Não. O manual lista IRPJ, IPI, CSLL, Cofins, PIS/Pasep, CPP, ICMS e ISS no documento único, mas ressalva tributos não listados e situações em que tributos listados são recolhidos à parte, como certos casos de importação.[1]
- O limite de R$ 4,8 milhões resolve o enquadramento?
Não. O limite é uma das condições. A atividade, a natureza jurídica, a composição societária, o ano-calendário, o início de atividade e eventuais sublimites também precisam ser conferidos.[1][2]
- Como calcular a alíquota efetiva do Simples?
Use RBT12, a alíquota nominal e a parcela a deduzir da faixa aplicável: [(RBT12 × alíquota nominal) menos parcela a deduzir] dividido por RBT12. Depois aplique o resultado à receita mensal conforme o regime de caixa ou competência escolhido.[1]
- Fator R sempre coloca o serviço no Anexo III?
Não. Ele só se aplica às atividades sujeitas ao fator R. Para essas atividades, fator igual ou superior a 0,28 leva ao Anexo III e fator inferior a 0,28 leva ao Anexo V, conforme o manual oficial.[1]
- Lucro presumido é sempre mais caro que o Simples?
Não dá para concluir sem dados. O exemplo fora do Simples usa presunção, alíquotas cumulativas e ISS hipotético. Atividade, margem, folha, retenções, créditos, município, período de apuração e obrigações podem alterar o resultado. Compare cenários completos.
Fontes consultadas
Próxima revisão prevista para 2026-10-13.
- [1] Secretaria-Executiva do Comitê Gestor do Simples Nacional: Perguntas e Respostas Simples Nacional, atualização de 21 de novembro de 2025
- [2] Receita Federal do Brasil: Resolução CGSN nº 140 de 2018
- [3] Governo Federal: Serviço oficial de opção pelo Simples Nacional
- [4] Receita Federal: CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo
- [5] Receita Federal: Perguntas e Respostas Pessoa Jurídica 2024 sobre PIS e Cofins cumulativos
- [6] Receita Federal: Perguntas e Respostas Pessoa Jurídica 2024 sobre percentual de presunção
- [7] Receita Federal: CSLL, alíquotas e apuração
- [8] Receita Federal: IRPJ, alíquotas e adicional
- [9] Start Company: Contabilidade PJ da Start