Plano de saúde PJ
Reajuste composto: como calcular três anos sem somar percentuais
Quando cada percentual incide sobre o valor já reajustado, a conta é multiplicada a cada período. Veja a fórmula, o exemplo de 15% e os limites para aplicar o método ao contrato real.
Por Equipe Start Company · Atualizado em 2026-09-13
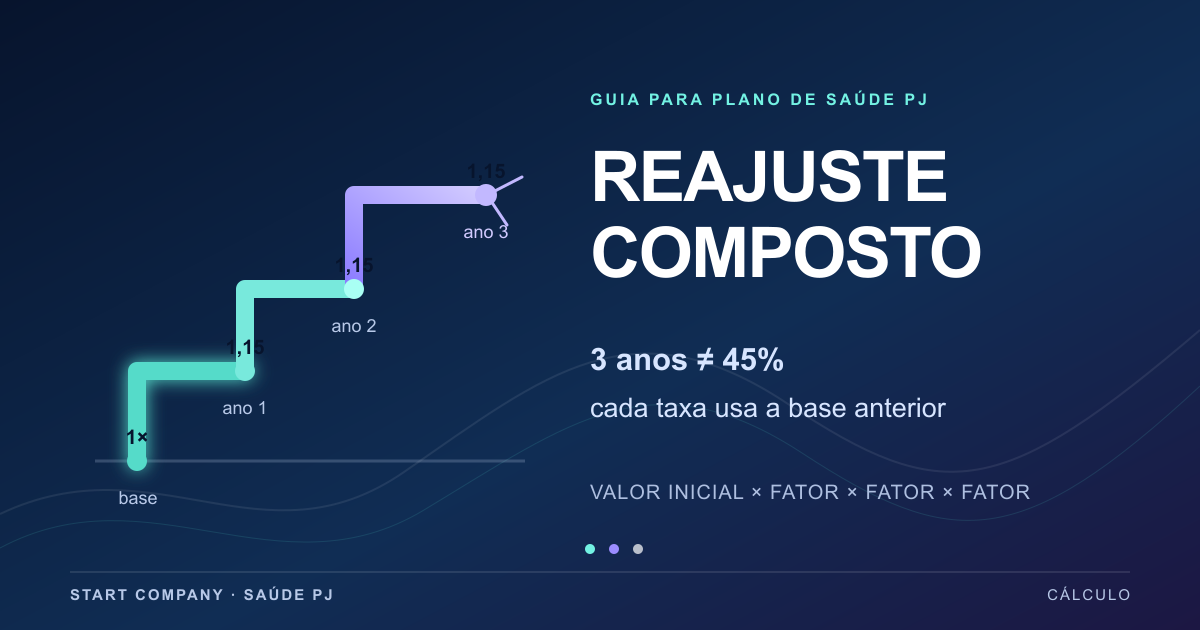
Um percentual de reajuste aplicado uma vez é fácil de visualizar. O erro aparece quando a pessoa repete a mesma taxa em anos diferentes e soma tudo como se cada aumento incidisse sobre o preço original. Se o valor inicial é R$ 1.000 e o reajuste ilustrativo é de 15% ao ano, o segundo 15% incide sobre R$ 1.150, não sobre os R$ 1.000 de partida.
Essa lógica é chamada aqui de reajuste composto ou sucessivo. Ela não transforma automaticamente um reajuste contratual em juros, nem diz que 15% é uma taxa válida para qualquer plano. É apenas a forma matemática de aplicar percentuais em sequência quando cada novo percentual usa como base o valor já alterado. O Banco Central explica o mesmo mecanismo, no contexto de juros compostos, como a incorporação do resultado de cada período ao capital principal, que passa a render novamente.[4]
Para um plano coletivo, a matemática vem depois da regra. O percentual real depende do contrato, da modalidade, do número de beneficiários, da data base e da metodologia pactuada. A ANS separa contratos coletivos com menos de 30 beneficiários, sujeitos em regra ao agrupamento, dos contratos com 30 ou mais, cujas cláusulas são estipuladas por negociação.[1] Portanto, a fórmula ajuda a conferir uma cobrança já fundamentada, mas não cria um percentual nem substitui a memória de cálculo.
15% repetido não é 45%
A soma de 15% + 15% + 15% resulta em 45 pontos percentuais sobre a base original. Essa soma pode ser uma aproximação de conversa, mas não é o acumulado quando o contrato aplica o índice sobre o valor já reajustado. O acumulado correto é obtido multiplicando os fatores de cada período.
No primeiro ano, o fator de 15% é 1,15. No segundo, outro 15% acrescenta o fator 1,15 ao novo valor. No terceiro, o processo se repete. Assim, três aplicações iguais resultam em 1,15 × 1,15 × 1,15, e não em 1 + 0,15 + 0,15 + 0,15.
O cuidado também funciona ao contrário. Se o valor final e o valor inicial são conhecidos, o percentual acumulado é a razão entre o valor final e o valor inicial menos 1. Não divida simplesmente o aumento total pelo número de anos para chamar o resultado de taxa anual. A média aritmética pode esconder a sequência real.
Esse é o ponto central para quem recebeu uma planilha: confirme a base de cada linha. Uma coluna com percentual sem coluna de valor anterior não mostra se o cálculo foi simples, composto, parcelado ou misturado com outro evento.
A fórmula do reajuste composto
Use estas letras:
A fórmula é:
V3 = V0 × (1 + r1) × (1 + r2) × (1 + r3)
Se os três percentuais forem iguais a 15%, escreva:
V3 = V0 × (1 + 0,15)³
O expoente 3 só é correto porque há três aplicações iguais, uma em cada período. Se a sequência for 10%, 12% e 8%, não use um expoente único. Use V3 = V0 × 1,10 × 1,12 × 1,08.
Para transformar o resultado em percentual acumulado, calcule:
percentual acumulado = (V3 ÷ V0 − 1) × 100
Não arredonde o fator antes da última etapa. Em uma fatura, o contrato pode definir critérios de arredondamento e centavos, então o valor exibido pode variar alguns centavos em relação a uma planilha que arredonda a cada multiplicação. Guarde o cálculo sem arredondamento e compare o valor final conforme a regra documental.
- V0: valor inicial antes do primeiro reajuste;
- r1: percentual do primeiro período na forma decimal;
- r2: percentual do segundo período na forma decimal;
- r3: percentual do terceiro período na forma decimal;
- V3: valor depois das três aplicações.
Exemplo completo com R$ 1.000 e 15% ao ano
Agora aplique o exemplo ilustrativo da pauta. O valor de partida é R$ 1.000,00 e cada reajuste hipotético é de 15%. O exemplo não é taxa sugerida, cotação da Start ou promessa de preço.
No primeiro período:
R$ 1.000,00 × 1,15 = R$ 1.150,00
No segundo período:
R$ 1.150,00 × 1,15 = R$ 1.322,50
No terceiro período:
R$ 1.322,50 × 1,15 = R$ 1.520,875
Arredondando o valor monetário final para centavos, chega-se a R$ 1.520,88. O aumento acumulado é de R$ 520,88, ou aproximadamente 52,1% sobre o valor inicial. A soma simples de 45% indicaria R$ 1.450,00 e subestimaria o resultado em R$ 70,88.
A diferença cresce porque o segundo e o terceiro cálculos carregam os aumentos anteriores na base. A cada aniversário, confirme qual percentual foi anunciado, qual era o valor imediatamente anterior e qual regra diz que o percentual incide sobre ele.
Se a operadora arredondar para centavos ao fim de cada boleto, a sequência prática pode ser R$ 1.150,00, R$ 1.322,50 e R$ 1.520,88. Se houver uma fórmula de valor total do grupo, faça a conta sobre o total definido no contrato e só depois distribua ou confira a parcela por beneficiário.
Quando os percentuais são diferentes
Contratos raramente devem ser projetados com uma taxa inventada e repetida por vários anos. Se o primeiro aniversário aplicar 8%, o segundo 11% e o terceiro 6%, a conta é:
V3 = V0 × 1,08 × 1,11 × 1,06
Com V0 de R$ 1.000, o valor final hipotético, arredondado para centavos, seria R$ 1.270,73 e o acumulado exato dos fatores seria de 27,0728%, aproximadamente 27,1%. Não some 8% + 11% + 6% para concluir 25% sem conferir o método. O valor exato depende da composição das bases e do arredondamento.
Também não use o percentual acumulado como se fosse um índice anual. Dizer que três anos produziram 27,0728% (aproximadamente 27,1%) é diferente de dizer que houve 27,1% em cada ano. Para comparar propostas, registre o percentual de cada aniversário e o valor antes da aplicação.
Se um período teve índice negativo, o fator correspondente é menor que 1. Se o contrato não aplicou reajuste em um ano, o fator daquele período é 1,00, não uma taxa que deve ser compensada automaticamente depois. Qualquer recuperação, retroativo ou parcela adicional precisa aparecer em documento separado.
A conta matemática não decide se a cláusula permite a sequência. Ela apenas mostra o efeito de uma regra que precisa ser localizada no contrato e na comunicação.
Reajuste contratual não é automaticamente juros
A expressão composto é útil para explicar a base sucessiva, mas o plano de saúde não vira um investimento nem um empréstimo por causa disso. O Banco Central apresenta juros compostos no contexto de capitalização financeira, enquanto o reajuste de um plano é uma alteração de contraprestação governada pelo contrato e pela regulação do setor.[4][5]
Essa diferença importa porque um contrato pode aplicar percentuais anuais de formas específicas. Pode existir um índice eleito, um cálculo por sinistralidade, uma regra para agrupamento ou uma negociação em contratos maiores. A RN 565/2022 trata da aplicação anual e do agrupamento de contratos coletivos, incluindo a aplicação do percentual no mês de aniversário dentro do ciclo correspondente.[2]
Não use a fórmula para afirmar que a operadora pode cobrar juros sobre parcelas vencidas, nem para aceitar multa, correção ou retroativo que não estejam explicados. São bases diferentes. Separe na planilha o reajuste da contraprestação, a cobrança retroativa, a multa, os juros de mora, a faixa etária e qualquer mudança de coparticipação.
Também não trate uma taxa ilustrativa como previsão. O exemplo de 15% serve para demonstrar o método e não informa o percentual do seu contrato. O documento real deve dizer qual taxa foi aplicada, em que data, sobre qual valor e segundo qual cláusula.
O regime do plano coletivo vem antes da conta
A ANS informa que os contratos coletivos com menos de 30 beneficiários entram, em regra, no agrupamento da operadora, com um percentual único para contratos elegíveis. O índice é divulgado pela operadora em seu portal no mês de maio e pode ser aplicado no mês de aniversário de cada contrato dentro do ciclo.[1]
Nos contratos com 30 ou mais beneficiários, as cláusulas são estipuladas por livre negociação entre contratante e operadora ou administradora. A justificativa do percentual deve ser fundamentada e os cálculos devem ficar disponíveis para conferência da pessoa jurídica contratante.[1]
Isso muda o que deve ser conferido antes da multiplicação. No agrupamento, localize o percentual publicado, o produto, a identificação do contrato e o mês de aniversário. Na negociação, peça cláusula, período de apuração, índice eleito, sinistralidade, base, fórmula e memória. Em ambos, registre o valor imediatamente anterior e o valor efetivamente cobrado.
A RN 565/2022 também prevê que a aplicação do percentual calculado para o agrupamento não depende de autorização prévia da ANS, sem dispensar a operadora de observar as regras e sem impedir a solicitação de metodologia e dados pela Agência.[2] Isso é diferente da regra dos planos individuais e familiares sujeitos à autorização.
5,11% não deve ser transplantado para qualquer coletivo
O percentual de 5,11% aprovado em 2026 foi anunciado pela ANS para planos individuais e familiares dentro do escopo regulamentado.[3] Ele é uma referência útil para entender por que manchetes da ANS não podem ser copiadas para um plano coletivo. A própria página atual da Agência separa os dois regimes.
Se a sua planilha começa com 5,11% porque esse número apareceu em uma notícia, pare antes de calcular os três anos. Primeiro confirme se o contrato é individual ou coletivo. Depois leia a cláusula e a comunicação do seu produto. Para um coletivo, a taxa pode ser a do agrupamento ou a negociada, conforme o caso, e não o teto individual.
A ANS também publica estatísticas de reajustes coletivos com dados agrupados por tipo de contratação e porte, mas informa que os percentuais refletem reajustes comunicados pelas operadoras com base na variação de custos efetivamente praticada.[6] Uma média pode contextualizar uma conversa, mas não é a taxa do seu contrato e não deve entrar na fórmula sem uma origem contratual.
Em outras palavras, existem duas perguntas diferentes. A primeira é matemática: como uma sequência de percentuais altera uma base? A segunda é contratual: qual percentual pode ser aplicado ao meu contrato? Resolva a segunda antes de usar a primeira para avaliar a cobrança.
Como conferir três aniversários em uma planilha
Abra uma linha para o valor inicial e uma linha para cada aniversário. Use estas colunas:
Na primeira linha, escreva o valor inicial. Na segunda, multiplique o valor anterior por 1 + percentual. Na terceira, use o resultado da segunda como base. Nunca copie o valor inicial para todas as linhas quando a regra for sucessiva.
Depois confira o grupo inteiro. Se o contrato tem várias vidas, a operadora pode apresentar preço total, preço por faixa ou preço por beneficiário. Não misture total e média na mesma fórmula. Recalcule a base que a comunicação informa e compare com o documento de cobrança.
Mantenha uma coluna de eventos paralelos: entrada ou saída de pessoa, mudança de faixa etária, alteração de plano, coparticipação, franquia, retroativo e taxa. A resolução da ANS diferencia variações por mudança de faixa etária de reajuste para seus fins.[2] Um aumento total não deve ser atribuído à composição sem separar cada componente.
Se a planilha divergir, não edite o percentual até a conta fechar. Salve a versão recebida, destaque a célula divergente e peça a memória. Uma planilha refeita sem preservar a original dificulta descobrir onde a diferença começou.
- período e mês de aniversário;
- valor imediatamente anterior;
- percentual comunicado;
- fator multiplicador, como 1,15;
- valor recalculado;
- valor do boleto;
- diferença entre planilha e boleto;
- cláusula ou documento de origem.
Exemplo de contrato com três percentuais diferentes
Considere apenas um exemplo de conferência. O valor inicial de um grupo é R$ 8.000,00. No primeiro aniversário, a comunicação traz 7%. No segundo, 9%. No terceiro, 5%. Esses percentuais são hipotéticos e não representam proposta, cotação ou expectativa de reajuste.
A sequência fica assim:
O acumulado é de R$ 1.796,92 sobre a base inicial, aproximadamente 22,46%. A soma simples de 7% + 9% + 5% chega a 21%, o que daria R$ 9.680,00. A diferença é R$ 116,92 neste exemplo.
Agora imagine que duas pessoas saíram do contrato no segundo ano. O boleto pode cair ou subir em relação à projeção mesmo com o reajuste de 9%. Isso não invalida a fórmula, porque a base do contrato mudou. Refazer o cálculo exige saber se o percentual incidiu sobre o total, sobre cada faixa ou sobre outra estrutura prevista na proposta.
O valor final da conta hipotética é uma demonstração do método. A resposta sobre o seu contrato só aparece quando percentual, base, data e cláusula estão identificados.
- primeiro aniversário: R$ 8.000,00 × 1,07 = R$ 8.560,00;
- segundo aniversário: R$ 8.560,00 × 1,09 = R$ 9.330,40;
- terceiro aniversário: R$ 9.330,40 × 1,05 = R$ 9.796,92.
Erros que fazem a conta parecer menor ou maior
O primeiro erro é somar taxas sucessivas. O segundo é aplicar o percentual de cada ano sobre a base inicial, ignorando o valor anterior. O terceiro é arredondar cada taxa ou cada valor antes da multiplicação final. O quarto é usar uma média de mercado como se fosse o percentual do contrato.
Outro erro é comparar o valor final sem conferir a composição. Faixa etária, entrada de beneficiário, saída, mudança de produto, coparticipação, franquia e cobrança retroativa podem alterar a fatura sem serem parte do mesmo reajuste. A resolução distingue a mudança de faixa etária de reajuste para seus fins.[2]
Há também o erro de tratar qualquer percentual publicado pela ANS como teto aplicável a todos os planos. O anúncio de 5,11% de 2026 é recortado para individuais e familiares regulamentados.[3] Em coletivo, volte à modalidade e à cláusula.
Por fim, não transforme uma divergência aritmética em acusação imediata. Primeiro preserve boleto, comunicação, contrato e planilha. Depois peça a memória e registre a pergunta. Se o documento não explicar a diferença, busque orientação adequada para o caso.
Checklist antes de concluir o acumulado
A fórmula responde quanto uma sequência produz. A documentação responde se essa sequência pertence ao seu contrato. Guarde as duas respostas juntas.
- [ ] O valor inicial é o mesmo documento usado na primeira aplicação.
- [ ] Cada percentual está associado ao aniversário correto.
- [ ] O valor de cada período é a base do período seguinte.
- [ ] Percentuais diferentes foram multiplicados como fatores diferentes.
- [ ] O arredondamento foi deixado para a etapa prevista na cobrança.
- [ ] O percentual não foi copiado de uma regra de plano individual para um coletivo.
- [ ] O contrato e a comunicação indicam a base de cálculo.
- [ ] Faixa etária e composição do grupo foram separadas do reajuste.
- [ ] Retroativo, multa e juros estão em linhas próprias.
- [ ] A memória de cálculo foi solicitada quando a conta não fecha.
Próximo passo
Separe os boletos de pelo menos três aniversários, o contrato, as comunicações e a memória de cálculo. A Start pode organizar uma comparação de plano de saúde PJ por mensalidade, reajuste, rede, carência e elegibilidade. Condições finais dependem do perfil, da região, da composição do grupo, do produto e das regras da operadora. No primeiro contato, não envie diagnóstico, laudo ou outro dado de saúde.
Para comparar o efeito de uma mudança sem confundir a conta com a decisão, consulte também o material sobre comparação de custo do plano e o guia sobre portabilidade de carências.
Continue por aqui
Perguntas frequentes
- Reajuste composto é sempre juros?
Não. A expressão descreve a aplicação sucessiva de percentuais sobre a base já alterada. Em plano de saúde, o percentual e a base precisam estar sustentados pelo contrato e pelas regras do produto. Não use a fórmula para inventar juros, multa ou taxa adicional.[2][4]
- Três reajustes de 15% dão 45%?
Não quando cada percentual incide sobre o valor já reajustado. A conta é 1,15³, que resulta em aproximadamente 52,1% acumulados. Se os três percentuais incidirem sobre a mesma base por uma regra expressa, a aplicação pode ser diferente. Confira o contrato e a memória antes de escolher a fórmula.
- Posso usar 5,11% ao calcular meu plano coletivo?
Não por inferência. O percentual de 5,11% divulgado em 2026 foi definido para planos individuais e familiares dentro do escopo informado pela ANS. No coletivo, identifique agrupamento ou negociação e use o percentual documentado para o seu contrato.[1][3]
- O que muda quando os percentuais de cada ano são diferentes?
Use um fator por período. Para 8%, 11% e 6%, a conta é V0 × 1,08 × 1,11 × 1,06. Não use um expoente único nem trate a soma de taxas como acumulado exato. Preserve a base e o documento de cada aniversário.
- O que fazer se a conta não fechar com o boleto?
Preserve contrato, boleto, comunicação e planilha. Peça a memória de cálculo, a metodologia, o período e a base usada. Em contratos coletivos maiores, a ANS informa que a justificativa e os cálculos devem estar disponíveis ao contratante.[1]
Fontes consultadas
Próxima revisão prevista para 2026-10-13.
- [1] Agência Nacional de Saúde Suplementar: Reajuste anual de planos coletivos
- [2] Imprensa Nacional: Resolução Normativa ANS nº 565, de 16 de dezembro de 2022
- [3] Agência Nacional de Saúde Suplementar: Nota de esclarecimento
- [4] Banco Central do Brasil: Caderno de Educação Financeira, Módulo 3
- [5] Portal do Investidor: Juros simples e compostos: estudo sobre seus impactos no cenário financeiro
- [6] Agência Nacional de Saúde Suplementar: Reajuste de planos coletivos: ANS confirma tendência de desaceleração dos percentuais