Plano de saúde PJ
Preço total ou por vida: como comparar um grupo de plano PJ
O total conversa com o caixa e a média revela uma composição. Só a tabela aberta mostra como idade, grupo e condições formaram o preço.
Por Equipe Start Company · Atualizado em 2026-09-13
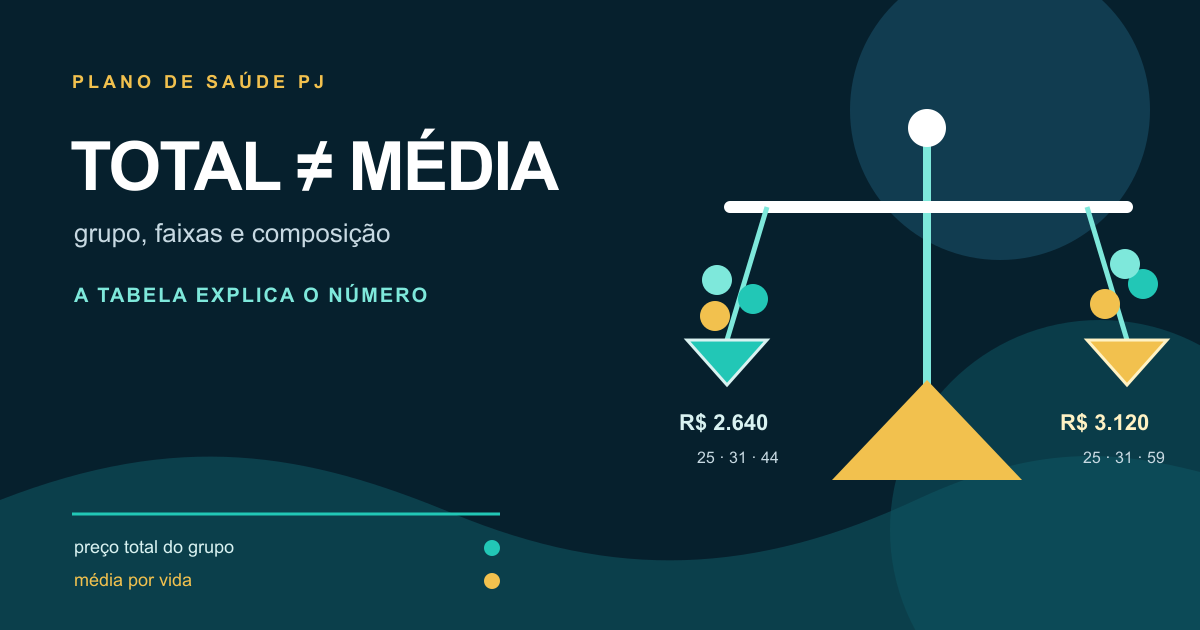
Preço total e preço por vida respondem perguntas diferentes. O total mostra quanto o grupo desembolsa na cobrança apresentada; a média mostra o resultado da divisão desse total pelo número de vidas. Quando a composição etária muda, a mesma quantidade de pessoas pode produzir outro total e outra média.
A média ponderada ajuda a explicar como cada faixa participa do preço. Ela não substitui a tabela individual, não prevê o boleto do próximo ano e não transforma uma cotação em promessa de economia. Idade, acomodação, local de atendimento e número de pessoas entram na formação do preço do plano.[4]
Neste guia, a aritmética fica separada das condições contratuais. Você verá grupos ilustrativos, denominadores diferentes, faixas etárias e reajuste. Os valores são inventados para explicar o método; a proposta real deve ser conferida na versão emitida para o grupo.
O total responde ao caixa
Quando uma empresa recebe duas propostas, a primeira pergunta financeira costuma ser quanto sairá no boleto do grupo. Essa resposta está no preço total mensal, não na média por vida. Some as cobranças que a proposta realmente inclui e registre a quantidade de vidas usada no cálculo.
Aqui, o preço total do grupo é a cobrança que reúne todas as vidas. O total é a cifra que conversa com orçamento, folha de benefícios e fluxo de caixa. Ainda assim, ele pode esconder por que uma proposta ficou maior: idade, acomodação, rede, coparticipação, taxa ou quantidade diferente. A ANS orienta considerar a quantidade de pessoas, o perfil de idade, a acomodação, a praça de uso e o orçamento antes da contratação.[4]
Por isso, não descarte uma proposta só porque o total é maior. Primeiro confira se ela cobre o mesmo grupo e entrega as mesmas condições. Depois decida se a diferença cabe no caixa e se corresponde a uma necessidade real.
Preço por vida é média, não faixa de preço
O preço por vida de uma proposta é uma divisão: total mensal dividido pelo número de pessoas cotadas. Ele funciona como uma média descritiva. Não significa que cada pessoa pagará aquele valor, nem revela a faixa etária ou o custo individual de cada vida.
Se o total é R$ 2.640 para três pessoas, a média é R$ 880. Uma composição possível pode ter R$ 720, R$ 880 e R$ 1.040. A média resume os três números, mas a tabela aberta mostra que eles não são iguais. Use a média para comparar grupos com o mesmo denominador, não para apagar a composição.
Em uma empresa, a média também pode virar rateio interno, mas rateio não muda o preço da proposta. Se a política de benefício divide o custo em partes diferentes, mantenha o total da operadora separado da parcela atribuída a cada pessoa.
Como calcular a média ponderada
A média ponderada aparece quando uma tabela tem mais de uma vida em uma mesma faixa ou categoria. A conta é: some cada preço unitário multiplicado pela quantidade de vidas naquela linha e divida pelo total de vidas. Em símbolos: (preço da faixa A × vidas A + preço da faixa B × vidas B) ÷ vidas totais.
Exemplo didático: duas vidas a R$ 720 e uma vida a R$ 1.200 geram R$ 2.640 no total. Dividindo por três, a média por vida é R$ 880. A vida de R$ 1.200 continua existindo na composição; a média não transforma esse valor em uma cobrança individual de R$ 880.
Se a planilha usa somente uma média fornecida pelo vendedor, peça a quantidade por faixa e o preço de cada vida. A ANS informa que as faixas e os percentuais precisam estar previstos no contrato, então a composição deve ser conferível no documento da proposta.[1]
Grupo igual, idades diferentes
Duas cotações podem ter três vidas e ainda assim não representar o mesmo grupo. Compare a idade de cada pessoa, não só o número total. A combinação 25, 31 e 44 anos tem uma composição diferente de 25, 31 e 59 anos. Mesmo com duas idades iguais, a terceira vida pode deslocar o total e a média.
A média simples das idades também não resolve a leitura. Ela descreve um número agregado, mas não diz em qual faixa cada pessoa está nem como o produto calcula o preço. O que deve ser ponderado é o preço das vidas, usando a tabela e a quantidade de pessoas por faixa.
Quando a proposta não abre o valor individual, peça uma tabela com idade ou faixa, mensalidade correspondente, rede, acomodação e condições de ingresso. Sem isso, a comparação fica dependente de uma cifra que não pode ser auditada.
Faixa etária muda a composição do total
Para planos contratados após 1º de janeiro de 2004, a ANS apresenta dez faixas etárias, da faixa de 0 a 18 anos até 59 anos ou mais. A Agência também informa que os percentuais de mudança devem estar no contrato e que as faixas variam conforme a data de contratação.[1]
Essa estrutura explica por que duas propostas com o mesmo número de vidas podem ter médias distintas. Não copie uma faixa de uma operadora para outra e não use a relação de seis vezes como se fosse uma tabela de preço para sua cotação. A regra limita relações previstas na regulamentação, mas não fornece o preço comercial da proposta.
Na conferência, crie três campos: idade atual, faixa indicada no documento e mensalidade da vida. Se algum campo estiver ausente, marque a linha pendente. A conta só fica pronta quando a origem de cada parcela puder ser apontada.
Quando o denominador muda
O preço por vida só usa o mesmo denominador quando as propostas cobrem o mesmo número de vidas. Imagine uma oferta com quatro vidas e total de R$ 3.040, média de R$ 760. Outra tem três vidas e total de R$ 2.700, média de R$ 900. A segunda custa menos no boleto e mais por vida.
As duas frases são verdadeiras ao mesmo tempo. Para o caixa deste mês, o total pode pesar mais. Para avaliar o custo médio da composição, a média ajuda. Para saber qual contrato atende à equipe, ainda faltam rede, acomodação, carência, elegibilidade e demais linhas.
Nunca use uma média menor para afirmar que a proposta é mais econômica sem declarar o grupo. O denominador faz parte do número. Alterar uma vida, incluir dependente ou retirar titular muda a divisão mesmo que o preço das outras pessoas permaneça igual.
Leia a tabela por vida antes da média
Peça a abertura da cotação. Uma tabela útil mostra a idade ou faixa de cada vida, preço unitário, quantidade, subtotal, total do grupo e condições que acompanham o valor. Acrescente uma coluna para rede, acomodação, coparticipação, carência e vigência, porque preço igual em linhas diferentes não descreve o mesmo produto.
Se duas vidas aparecem agrupadas com um subtotal, confira se o preço unitário é o mesmo ou se o subtotal reúne faixas distintas. Para uma média ponderada, a quantidade precisa estar correta. Um erro de uma vida pode alterar o total e a média sem parecer grande na tela.
A ANS relaciona preço final a idade e a escolhas do plano, como acomodação e locais de atendimento.[4] Logo, a tabela de preço deve ser lida junto da ficha de condições. Separar os dois documentos pode ocultar a razão do valor.
Agrupamento de contratos não é sua cotação
A palavra grupo pode significar coisas diferentes. Na planilha, grupo é a composição de vidas da proposta. Na regra de reajuste de contratos coletivos com menos de 30 beneficiários, agrupamento é o mecanismo pelo qual a operadora reúne contratos para aplicar um percentual anual, com exceções descritas pela ANS.[2]
Não misture esses conceitos. Uma empresa com três vidas não deve concluir que sua cotação será calculada pela média de todas as pequenas empresas da operadora. A página da ANS explica a regra de agrupamento para o reajuste anual, mas isso não substitui a proposta nem determina o preço inicial de cada vida.
Peça o nome do contrato, o número de beneficiários considerado e a regra de reajuste. Registre separadamente a composição que gerou o preço de hoje e o mecanismo que pode afetar o aniversário do contrato.
Reajuste futuro não cabe no preço de hoje
A cotação compara um momento. Ela não garante o boleto de todos os meses seguintes. A ANS diferencia as regras de reajuste coletivo conforme o contrato tenha menos de 30 beneficiários ou 30 ou mais.[2] Essa diferença é uma razão para guardar a cláusula, a data de aniversário e a versão do documento.
Nos contratos coletivos com menos de 30 beneficiários, a Agência descreve o agrupamento de contratos e a aplicação de um percentual único aos contratos agrupados, com exceções. Para 30 ou mais, as cláusulas são estipuladas por negociação entre contratante e operadora ou administradora.[2] O grupo da sua empresa e o contrato efetivamente assinado são os pontos de conferência.
Mudança de faixa etária também pode alterar a mensalidade conforme as faixas autorizadas e a data de contratação.[1] Portanto, uma média atual pode ser correta e ainda não ser uma previsão do custo futuro. Diga exatamente o que o número representa.
Exemplo: três vidas e duas composições
Compare dois grupos ilustrativos de três vidas. Grupo A tem 25, 31 e 44 anos, com preços unitários de R$ 720, R$ 880 e R$ 1.040. O total é R$ 2.640 e a média por vida é R$ 880. Grupo B tem 25, 31 e 59 anos, com preços de R$ 720, R$ 880 e R$ 1.520. O total é R$ 3.120 e a média é R$ 1.040.
O aumento do total e da média veio, neste exemplo inventado, da terceira vida. A conta mostra a composição, mas não transforma os valores em tabela de mercado. Também não permite dizer que o grupo B receberá pior condição: rede, acomodação, contrato, elegibilidade e data da cotação ainda precisam ser conferidos.
Agora imagine duas propostas para o Grupo A. A primeira tem total de R$ 2.640 e a segunda total de R$ 2.700. A diferença é R$ 60 no grupo e R$ 20 na média por vida. Se a segunda alterar rede, quarto ou carência, a diferença financeira precisa ser lida junto da condição. A média ajuda a localizar o desvio, não encerra a escolha.
Compare propostas linha a linha
Monte uma matriz com uma linha para cada variável: grupo, idade, faixa, produto, registro, rede, abrangência, acomodação, segmentação, coparticipação, carência, reembolso, mensalidade individual, total, média, taxa, validade, vigência e reajuste. A coluna de observação deve responder por que as propostas não são iguais.
Classifique cada linha como igual, diferente ou pendente. Só faça a conta financeira depois de separar as diferenças de cobertura e contrato. Se uma proposta vier com média pronta, refaça usando a soma das vidas e a quantidade indicada. Se o resultado não fechar, pare e peça a tabela corrigida.
Na contratação empresarial, verifique também elegibilidade. A ANS informa que o coletivo empresarial exige vínculo com pessoa jurídica por relação empregatícia ou estatutária.[3] Um total atraente não corrige uma condição de ingresso incompatível com o grupo.
Perguntas para pedir a tabela aberta
Peça uma resposta que permita refazer a conta sem adivinhação. Pergunte quantas vidas foram cotadas, qual idade ou faixa corresponde a cada uma, qual é o subtotal de cada linha, qual é o total mensal e quais cobranças ficam fora dele.
Depois peça as condições que podem mudar o uso: produto e registro, abrangência, rede por município, acomodação, segmentação, coparticipação, reembolso, carência, cobertura parcial temporária, início de vigência, validade e regra de reajuste. Se a resposta vier como depende de análise, preserve a expressão e peça o momento em que a confirmação ocorrerá.
No coletivo empresarial, pergunte a data de vínculo e a regra de carência aplicável ao número de beneficiários.[5] A tabela aberta não elimina a análise da operadora, mas deixa claro o que já foi confirmado e o que ainda pode mudar.
- qual é o preço total mensal do grupo?
- qual é o preço unitário e a faixa de cada vida?
- quais linhas estão incluídas ou cobradas à parte?
- qual documento confirma rede, carência e validade?
- qual condição depende de análise da operadora?
Continue por aqui
Perguntas frequentes
- Como calcular o preço por vida?
Some o preço das vidas ou use o total mensal que fecha com a tabela e divida pelo número de vidas. Se o grupo totaliza R$ 2.640 em três vidas, a média é R$ 880. O resultado é uma média, não necessariamente a cobrança individual de cada pessoa.[4]
- Média ponderada é diferente de média simples?
Para preço por vida, o total dividido pelo número de vidas já incorpora a quantidade de cada preço. Se duas vidas custam R$ 720 e uma custa R$ 1.200, o total é R$ 2.640 e a média é R$ 880. A tabela por faixa mostra como o total foi formado.[1]
- Duas propostas com o mesmo número de vidas são equivalentes?
Não. Idade, faixa etária, produto, rede, acomodação, local de atendimento, carência e demais cláusulas podem ser diferentes. A ANS relaciona idade e escolhas do plano ao preço final, então compare essas linhas antes da média.[4]
- O agrupamento de contratos define o preço inicial?
Não necessariamente. A ANS descreve o agrupamento como regra para reajuste anual de contratos coletivos com menos de 30 beneficiários, com exceções. A cotação inicial deve ser lida na proposta e no contrato do grupo.[2]
- Um preço atual por vida garante economia no futuro?
Não. Faixa etária, reajuste, mudanças no grupo e cláusulas do contrato podem alterar o desembolso. A comparação deve dizer a data e as condições do número, sem prometer preço futuro.[1][2]
Fontes consultadas
Próxima revisão prevista para 2026-10-13.
- [1] Agência Nacional de Saúde Suplementar: Variação da mensalidade por mudança de faixa etária
- [2] Agência Nacional de Saúde Suplementar: Reajuste anual de planos coletivos
- [3] Agência Nacional de Saúde Suplementar: Planos coletivos por adesão e empresariais
- [4] Agência Nacional de Saúde Suplementar: Contratação plano de saúde
- [5] Agência Nacional de Saúde Suplementar: Carência