Contabilidade PJ
Custo real do crédito: como ler o CET e o total que sai do caixa
A taxa da primeira linha não basta. Compare quanto entra, tudo o que será cobrado, o prazo e o CET antes de decidir se a parcela cabe no caixa.
Por Equipe Start Company · Atualizado em 2026-09-13
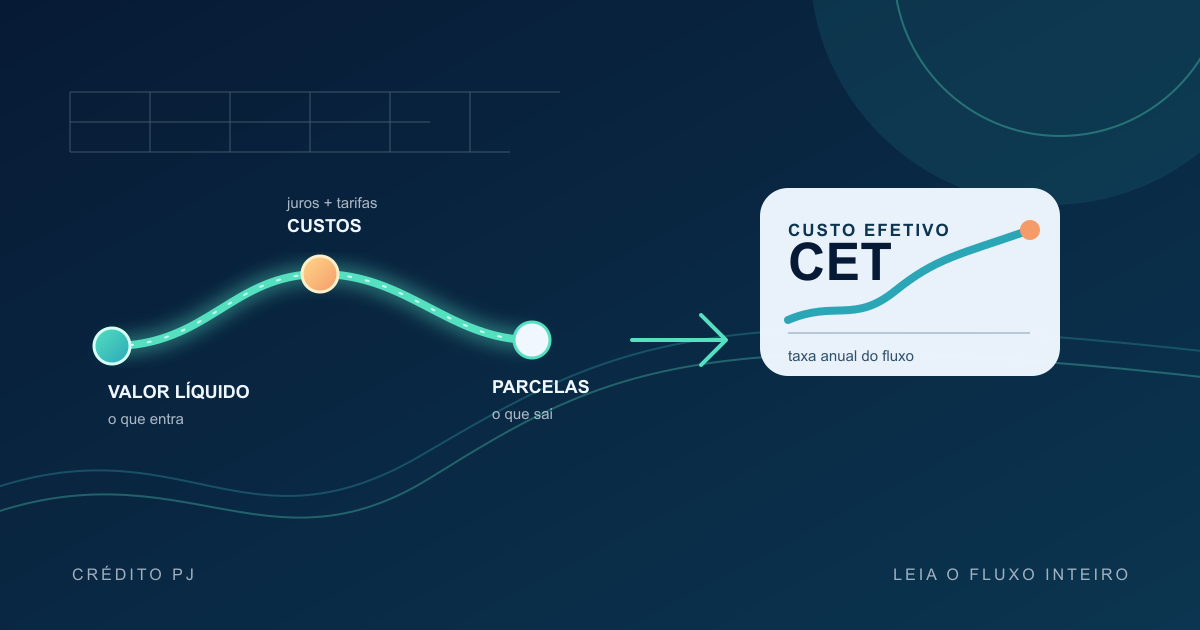
Uma proposta de crédito pode começar com uma taxa mensal atraente e terminar com um desembolso bem maior do que o valor que entrou na conta. A leitura correta começa pelo fluxo inteiro: valor contratado, descontos na liberação, datas, parcelas, tarifas, tributos, seguros e outros encargos ligados à operação.
O Custo Efetivo Total, conhecido como CET, transforma esse fluxo em uma taxa percentual anual. A Resolução CMN nº 4.881 determina que ele consolide os encargos e as despesas da operação e que seja informado antes da contratação, acompanhado do demonstrativo de cálculo.[1] Quando a operação envolve IOF, a Receita identifica pessoas físicas e jurídicas como contribuintes conforme o caso.[2] Isso não transforma o CET em uma decisão pronta: ainda é preciso testar o caixa, a finalidade do recurso e o risco de atraso.
Este guia separa três números que costumam ser misturados: a taxa de juros anunciada, o custo financeiro da operação e o valor total que sairá do caixa. O exemplo é hipotético. Serve para mostrar o método, não é cotação, promessa de taxa ou oferta da Start.
O CET começa pelo fluxo, não pelo anúncio
A taxa nominal mostra uma parte do preço do dinheiro. Sozinha, ela não informa se houve tarifa de cadastro, seguro, tributo ou desconto na liberação. Também não mostra, com a mesma clareza, como o prazo e as datas de pagamento alteram o custo acumulado.
O CET é calculado com os fluxos de liberação e cobrança da operação. A regra do Banco Central inclui amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas, inclusive serviços de terceiros de responsabilidade do tomador, ainda que não estejam embutidos no valor financiado.[1] O próprio Banco Central explica que o conceito pode englobar tarifas, tributos, seguros e outras despesas cobradas do tomador.[3]
Por isso, duas propostas com o mesmo percentual de juros podem apresentar CETs diferentes. Basta que uma cobre um seguro, desconte uma tarifa antes de liberar o recurso ou distribua as parcelas por prazo mais longo. A comparação precisa preservar o mesmo valor útil e um prazo equivalente.
Primeiro, descubra quanto entra na conta
Leia a linha de liberação como quem confere uma nota fiscal. O valor aprovado pode não ser o valor disponível para pagar fornecedor, folha ou estoque. Uma tarifa antecipada reduz o fluxo inicial; se ela for financiada, também pode aumentar os pagamentos futuros.
Registre quatro campos: valor de crédito contratado, descontos na liberação, valor líquido recebido e data em que o dinheiro fica disponível. Depois, registre cada pagamento com data, valor e descrição. Sem essa lista, o total anunciado pode esconder uma diferença relevante.
O valor líquido recebido é a base mais útil para perguntar quanto custou o dinheiro. Comparar o total das parcelas com o valor nominal aprovado, ignorando descontos iniciais, reduz o custo aparente e dá uma resposta incompleta.
O que entra no CET
A Resolução CMN nº 4.881 lista amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação.[1] A lista funciona como um alerta para pedir o detalhamento, não como licença para presumir que toda cobrança existente em qualquer produto será igual.
Tributo também merece uma linha própria. A Receita Federal informa que pessoas físicas e jurídicas que fazem operações de crédito podem ser contribuintes do IOF e que a cobrança e o recolhimento são feitos pelo responsável tributário, conforme a operação.[2] A alíquota e a base dependem do tipo de crédito, do mutuário e da regra vigente. Não use uma porcentagem antiga sem conferir a norma aplicável.
Seguro e serviço de terceiro não desaparecem porque foram apresentados como opcionais, acessórios ou embutidos. Peça a resposta escrita para cada item: é obrigatório, facultativo, financiado, pago na entrada ou cobrado nas parcelas? A resposta muda o fluxo e pode mudar o CET.
O dever de informar tem um escopo
A regra do CET não é uma regra universal para todo contrato de crédito empresarial. A Resolução CMN nº 4.881 alcança operações de instituições financeiras e sociedades de arrendamento mercantil com pessoas naturais, inclusive empresários individuais, e com pessoas jurídicas classificadas como microempresas e empresas de pequeno porte nos termos da LC 123.[1]
Essa redação não deve ser ampliada para dizer que todo crédito tomado por qualquer pessoa jurídica está automaticamente coberto pelo mesmo dever. Uma sociedade que não esteja na classificação indicada, uma operação fora do tipo regulado ou uma exceção normativa exigem outra análise contratual e regulatória.
A própria resolução exclui operações de repasses de recursos externos e operações de crédito rural.[1] Em caso de dúvida, guarde a proposta, identifique o credor e pergunte qual norma fundamenta o demonstrativo. Escopo correto é parte da conferência.
CET não é a mesma coisa que juros
Juros remuneram o uso do principal conforme a taxa e o calendário do contrato. O CET reúne o conjunto de fluxos considerados na operação e o expressa como taxa anual. Uma taxa de juros menor não garante CET menor se outros custos forem altos ou se o dinheiro líquido recebido for menor.
O CET também não é o total em reais. Uma taxa anual facilita comparar estruturas com prazos e fluxos diferentes; o total pago mostra o desembolso nominal do contrato; o valor líquido recebido mostra o que realmente ficou disponível. Os três números cumprem funções diferentes.
Evite uma comparação impossível: proposta A com R$ 20 mil úteis em 12 meses contra proposta B com R$ 18 mil úteis em 24 meses. Se a finalidade for a mesma, peça cenários equivalentes. Se não for possível, escreva a diferença e não trate o menor percentual como vencedor automático.
Exemplo hipotético com valor líquido e CET
Considere uma empresa que contrata R$ 20.000, paga uma tarifa de R$ 200 na liberação e recebe R$ 19.800. A proposta prevê 12 parcelas mensais de R$ 1.950. O somatório das parcelas é R$ 23.400. Com a tarifa, o desembolso nominal chega a R$ 23.600.
O custo em reais acima do valor líquido recebido é R$ 3.800: R$ 23.600 menos R$ 19.800. Esse valor não é o CET. É o custo nominal total do fluxo, enquanto o CET converte as datas e valores em uma taxa anual equivalente.
Usando os fluxos de R$ 19.800 na data inicial e 12 pagamentos de R$ 1.950 em intervalos mensais, a taxa interna mensal do exemplo é aproximadamente 2,6686%. A equivalência anual é (1 + 0,026686) elevado a 12, menos 1, ou aproximadamente 37,17% ao ano. O credor deve apresentar o CET conforme o calendário efetivo e divulgar o percentual com duas casas decimais.[1]
A conclusão correta não é que 37,17% seja uma taxa de mercado ou a taxa de uma instituição. A conclusão é que o dinheiro útil foi R$ 19.800, o caixa desembolsaria R$ 23.600 e o prazo transformou aquele fluxo em uma taxa anual equivalente. Troque os números pelas condições reais antes de decidir.
- valor contratado: R$ 20.000;
- tarifa paga na liberação: R$ 200;
- valor líquido recebido: R$ 19.800;
- 12 parcelas de R$ 1.950: R$ 23.400;
- desembolso total com a tarifa: R$ 23.600;
- custo nominal acima do valor líquido: R$ 3.800;
- CET anual equivalente do exemplo: aproximadamente 37,17%.
Como ler o demonstrativo do credor
Antes de assinar, peça o CET e o demonstrativo de cálculo. A resolução exige que a instituição informe o CET previamente e mostre o valor em reais de cada componente do fluxo, seus percentuais em relação ao total devido e o somatório das parcelas.[1]
Confira se o demonstrativo bate com a proposta: principal, datas, entrada, parcelas, vencimentos, seguro, tarifa e tributo. Se o contrato mudar o prazo ou incluir um serviço, peça o recálculo. Um PDF antigo não comprova o preço do documento novo.
Em operação com taxa flutuante ou índice de preços, a norma diz que o referencial que pode variar no prazo não entra no cálculo do CET, mas deve aparecer no demonstrativo.[1] Assim, CET e risco de variação não são sinônimos. Leia a cláusula que pode alterar a parcela.
Compare custo e capacidade de pagamento
Uma operação pode ter CET menor e ainda não caber no caixa. O fluxo de parcelas precisa ser comparado com o mês em que a empresa espera receber, pagar salários, impostos, fornecedores e despesas recorrentes. A taxa mede o preço da operação; o orçamento testa a capacidade de sobreviver a ela.
Monte pelo menos três cenários: receita recebida no prazo, atraso de clientes e queda temporária de vendas. Marque o mês de maior parcela e a reserva disponível. Não conte uma venda ainda não contratada como dinheiro certo só porque ela aparece no plano comercial.
Também separe a finalidade do crédito. Capital de giro para atravessar um descasamento tem risco diferente de investimento que deve gerar receita ao longo de meses. Se o recurso pagar uma despesa que se repete, a parcela pode sobreviver ao dinheiro inicial e criar uma dependência de novo crédito.
Crédito rotativo exige cuidado extra
Cheque especial, desconto, adiantamento a depositantes e operações com característica de crédito rotativo usam parâmetros próprios no CET. A resolução considera prazo de 30 dias e valor do limite pactuado para essas modalidades.[1]
Isso não significa que o custo real de manter o limite por vários meses será igual ao número de uma simulação de 30 dias. Registre quando o limite foi usado, quanto foi amortizado e qual encargo apareceu em cada ciclo.
Para comparar limite disponível com empréstimo parcelado, use dois quadros. No primeiro, custo de utilizar o limite por cada período. No segundo, fluxo fechado de parcelas. Misturar limite potencial com dívida efetivamente usada altera a pergunta.
Checklist antes de aceitar
A proposta fica mais clara quando a conferência vira uma lista curta. Salve a versão recebida e coloque a data da consulta. Se o credor alterar uma cobrança, preserve as duas versões para explicar a diferença.
Não aceite a frase parcela que cabe sem pedir o total. Parcela baixa pode ser resultado de prazo longo, carência, parcela balão ou custo deslocado para o fim. Cada formato exige uma simulação própria.
Se faltar uma resposta, marque a proposta como pendente. A pressa para assinar não transforma uma informação ausente em custo zero.
- [ ] valor líquido que será liberado está confirmado;
- [ ] todas as datas e parcelas estão na planilha;
- [ ] CET e demonstrativo foram entregues antes da contratação;
- [ ] tarifas, tributos, seguros e serviços de terceiros têm valor e condição definidos;
- [ ] prazo e finalidade são comparáveis com outra proposta;
- [ ] o maior desembolso mensal foi testado no fluxo de caixa;
- [ ] a operação está dentro do escopo aplicável da Resolução CMN nº 4.881;
- [ ] não há promessa de aprovação ou de taxa sem contrato.
Próximo passo
Envie a proposta completa ao responsável financeiro ou contador e peça uma tabela com valor contratado, valor líquido, CET, total de parcelas, custos acessórios, prazo e datas. A Start orienta o contexto de crédito PJ e os dados necessários para iniciar a conversa, sem prometer aprovação ou taxa.[4]
No primeiro contato, não envie senha, código de autenticação, dados completos de cartão ou documentos bancários além do que for necessário e solicitado por canal seguro. A análise de uma proposta começa pela leitura do fluxo, não pela entrega de credenciais.
Continue por aqui
Perguntas frequentes
- CET é igual à taxa de juros?
Não. A taxa de juros é um componente do fluxo. O CET consolida, quando aplicável, amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação.[1] O total em reais pago e a taxa anual cumprem papéis diferentes.
- O CET vale para todo crédito de qualquer empresa?
Não se deve universalizar. A Resolução CMN nº 4.881 trata de operações com pessoas naturais, empresários individuais e pessoas jurídicas classificadas como microempresas e empresas de pequeno porte, além de prever exceções.[1] Para outra estrutura, confira o contrato e a norma aplicável.
- IOF sempre está dentro do CET?
Quando o tributo estiver vinculado à operação abrangida e for cobrado do tomador, ele integra o fluxo considerado no CET.[1] A Receita identifica pessoas físicas e jurídicas como contribuintes do IOF em operações de crédito e atribui o recolhimento ao responsável tributário, conforme o caso.[2] A regra e a alíquota aplicáveis precisam ser conferidas.
- Como calcular o custo total do empréstimo?
Some todos os pagamentos previstos, incluindo parcelas e cobranças feitas na liberação, e compare com o valor líquido recebido. O resultado em reais mostra o desembolso nominal. Para comparar o custo financeiro entre fluxos, use o CET do demonstrativo do credor e confirme as datas.
- Parcela menor é sempre a melhor proposta?
Não. Prazo maior pode reduzir a parcela e aumentar o total pago. Compare o mesmo valor útil, prazo, datas, seguros, tarifas e tributos. Depois, teste se a maior parcela cabe no fluxo de caixa da empresa.
Fontes consultadas
Próxima revisão prevista para 2026-10-13.